cookies


martes, 9 de junio de 2015

Y ahora que?


Hola a todos, después de varios días sin escribir, mucho leer y reflexión os traigo ésta entrada para poder diagnosticar en que punto nos encontramos.

Yo no sé que hará nuestro mercado, ni tampoco quiero saberlo, por que mi estrategia es comprar una acción que considere que está en su valor o esté a gusto con el precio pagado por ella, ya lo que haga el mercado no me preocupa mucho.

Mi opinión propia y la sensación que me da a mi el mercado es que aún puede tener un tramo más a la baja, creo que se producirá un rebote, para continuar cayendo. Lo repito otra vez, no sé lo que hará, si lo supiera no estaría aquí, sino me dedicaría al trading, pero ése no es mi estilo de inversión.

Y por que digo que aún puede seguir cayendo?, porque lo que os he comentado antes, he leído mucho y reflexionado. Casi todos por no decir todos, dicen que puede caer la bolsa un poco mas, que sigue en tendencia alcista, que no nos preocupemos, que ésto es solo un rasguño.

Que aprovechemos los retrocesos de las cotizaciones para comprar en soportes, que no se ve  alternativas de rentabilidad a las bolsas y entra todo el mundo, no veo miedo en el sentimiento de las personas y ahí es donde tengo un poquito de respeto.

No quiero considerarme más "listo" que los demás, pero si me hace ser un poco desconfiado, y por eso creo que pueden caer un poco más las cotizaciones.

Como mi liquidez no es infinita, tengo muchas empresas en el punto de mira, esperando a apretar el gatillo, si tuviera liquidez de sobra, alguna ya habría caído en cartera, por lo menos para ir completando mi proyecto.

Para que sepáis cuales sigo de cerca y las que me interesa son, BME, Enagás, REE,Mapfre, HCP, LTC, Telefónica, Merlín. ¿Y vosotros cuáles tenéis bajo el punto de mira?

Pero como ésto es un camino a largo plazo, es como una carrera. No es un sprint, sino una maratón, pues estoy tranquilo, viendo y reflexionando sobre el entorno y el sentimiento en general de los participantes que hay en él.


Quiero también comunicaros que empecé este proyecto para no desviarme de mi camino y conseguir el objetivo marcado, tenía a mi parecer una frecuencia alta de entradas, tenía más tiempo libre, ahora me ha surgido un proyecto por delante y estoy involucrado en él, con lo cuál me roba parte de mi tiempo y no puedo dedicarle todo lo que quisiera a las entradas del blog, por eso que, hasta que no cambie la situación, mis entradas serán menos activas, pero haré todo lo posible para manteneros al tanto y tener una frecuencia de entradas aceptables.

Así que gracias a todos por su visita y comentarios que hacéis que crezca personalmente para poder cumplir mi objetivo.

Un saludo.


viernes, 5 de junio de 2015

Estaremos dejando escapar una oportunidad?

Ya comenté en un artículo anterior los problemas de HCP con unos de sus clientes ( HCR ManorCare) pero es que podemos estar ante una oportunidad de compra y ahora doy mi opinión de por que pienso esto.

Y es que HCP es unos de los mayores fondos de inversión inmobiliaria centrado en el sector de la salud y además diversificado. Una compañía que aunque esté diversificada, no lo está en cuanto a sus clientes, ya que mas de un 25% de los negocios de HCP lo tiene con un cliente, y éste no es otro que HCR ManorCare, el cuál es el que le está causando los problemas, ya que se está enfrentando con el Departamento de Justicia por el caso de sus prácticas en la facturación.

Para entender el problema, es que HCP informó en el último trimestre del 2014 que HCR  estaba teniendo problemas para pagar su alquiler, debido a que no estaba teniendo el rendimiento operativo ni los ingresos generados para hacer frente al pago.

HCP tiene un problema, y es que HCR obtiene mas del 70% de sus ingresos provenientes de la gestión de residencias de ancianos.

Pero HCP y HCR ManorCare ya están trabajando juntos para poner remedio al problema y han acordado vender 50 propiedades, los que menos rendimientos tienen y así poder bajar la renta que HCR tiene que pagarle a HCP y esto unido a una prórroga de cinco años de plazo para pagarle el alquiler.

Con estas medidas HCP le da un respiro y unas mejoras de pago a cambio de que aumente las posibilidades de poder pagarle. ( refranero castellano; Mas vale pájaro en mano, que ciento volando).

Pero independientemente de los problemas que tenga HCR, es que las personas necesitarán de los servicios ofrecidos y si no es una compañía será otra, porque las instalaciones de HCP son de buena calidad y las personas seguirán demandando los servicios independientemente de quien gestione las instalaciones.

Por otro lado HCP para reducir y limitar la exposición ha adquirido 35 residencias de ancianos de alto nivel y cuatro hospitales privados de cuidados intensivos en Londres, donde en parte lo tiene ya alquilado y seguro reducirán los problemas sobre el impacto negativo de sus cuentas.

Viendo todo esto, la acción cotiza fuera de sus medias y está en mínimos de un año, con una media también por debajo de dos años de 41,63 $.

Sumado a un dividendo cercano al seis por ciento, y siendo un aristócrata de los dividendos no creo que deberíamos de perderle la vista a ésta compañía ni su cotización, por que se trata de un problema a corto plazo, pero que si se mira a mas largo plazo, la demanda de usuarios seguirá creciendo debido al envejecimiento de la población.

En resumen, que la cotización puede seguir sufriendo a la baja, pero a largo plazo no ha cambiado su visibilidad ni sus estimaciones de demanda de usuarios, considerando un buen pago en dividendos y mirando la compañía para tenerla en cartera, yo le pondría bajo mi punto de mira.

Ya sabéis que digo a cada instante que lo que puede ser bueno para un inversor, puede no serlo para otros, pero en mi caso particular, yo lo estudiaría a fondo.

¿Y vosotros la tenéis ya en cartera? ¿Que haríais? ¿Compraríais, esperaríais,? ¿Dedicaríais la inversión a otra compañía?


Un saludo


jueves, 4 de junio de 2015

Seguimos a Warrent Buffett o Benjamin Graham? O no.

Después de todo, cada inversor tenemos nuestro estilo y nuestra influencia a la hora de invertir.

Así, un inversor se puede verse mas influenciado que otro por inversores de la misma estrategia pero que de una manera u otra seguimos según nuestro propio criterio, con esto quiero decir que cada uno se identifica mas o menos con una estrategia de inversión y después la aplica.


Una de las lecciones de la filosofía de inversión de Warrent Buffet en referencia a la compra de acciones es que analiza la diferencia que hay entre el valor de mercado y el valor intrínseco ( verdadero valor) ya que el valor intrínseco es lo que una empresa genera en su vida económica.

Por eso la diferencia entre el valor del mercado (lo que cotiza las acciones) y el valor intrínseco es lo que nos tiene que hacer ver si es buena oportunidad de compra o no.

Aquí traigo un gráfico como ejemplo para ver cuando el valor intrínseco está por debajo de su valor de mercado.


Valor Intrinseco

En los comienzos de Warren Buffet el mismo se autodefinía como que era un 85% Benjamin Graham y un 15 % Philip Fisher.

Todos sabemos que Graham fue el primero en invertir en valor y fue él quien introdujo esa estrategia e idea del valor intrínseco, ya que como escribió en lo que se conoce como la "biblia" de invertir en valor fue un inversor racional donde calculaba todo lo necesario para poder invertir y no creía que el mercado se comportara como una lotería o un casino.
De ahí, de todos esos cálculos hizo una lista con números y estos se conocen como los números de Graham y a partir de ahí empezó a invertir.

Siguiendo con la estrategia de Graham sobre invertir en valor, los inversores buscamos acciones que pueden estar en oferta en relación con su valor intrínseco, para saber ésto tenemos que ver los "fundamentales" de la empresa.
En el mercado hay acciones que están de "oferta", y nosotros podemos buscarlas al igual que si vamos a un supermercado y hay ofertas de sus productos, somos nosotros lo que decidimos si están rebajados realmente o no, pues con el tema de las acciones pasa lo mismo, tenemos la posibilidad de un gran abanico de acciones y hay ocasiones que se ponen de "oferta" estas acciones.
Somos nosotros los que tenemos que valorar si ése el precio dispuesto a pagar por una acción, ya que si somos inversores de largo plazo, lo ideal es tener la acción para siempre.

¿Y ustedes como lo veis? ¿Creéis que hay alguna acción en "oferta"? 

Un saludo 

miércoles, 3 de junio de 2015

Pepsi, mejor o peor?


Hoy traigo éste articulo después de varios días sin publicar nada, creo que a partir de ahora será la nueva normalidad, espero que no y que pueda publicar más a menudo, me gusta publicar y dar mi opinión, así como me ayuda a cumplir mi estrategia.

Creo que hay pocas presentaciones que hacer al respecto con ésta empresa, PepsiCO, pero es un valor donde tengo puesto bajo mi radar.

Todos sabemos que cada vez más nos preocupamos por nuestra salud, y queremos reducir el consumo de bebidas azucaradas donde Pepsi tiene un importante mercado, pero comenzó a centrarse en zumos, tés, bebidas deportivas y alimentos, donde su estrategia está dando sus frutos pese a la reducción de las ventas en los refrescos, así que le están dando nuevas oportunidades de crecimiento.

Debido a su buena gestión y una estrategia de negocio prudente, podemos decir que Pepsi está haciendo las cosas bien, y teniendo un dividendo del 2,9 % creo que podríamos tenerla en cuenta para nuestra cartera, aunque creo que la ventas de refrescos azucarados seguirán decreciendo y puede que su crecimiento a largo plazo también.

Al precio actual, Pepsi no está barata, ( lo que es bueno para mi, no puede ser lo para otros) y si queremos una oportunidad de inversión en valor deberíamos esperar un poco a que cayera el precio más, hasta que la considerásemos oportuna la entrada, pero sin embargo si queremos un rendimiento "tranquilo" podría ser una "compra razonable".

Pero no podemos hablar de Pepsi sin hablar de su competidor más grande e importante y ése no es otro que Coca-Cola.


Nos preguntamos ¿Pepsi o Coca-Cola?

Tanto una como otra han tenido un flujo de caja fuerte desde el año 2000.

Las dos compañías han tenido situaciones técnicas parecidas, donde Pepsi se ha comportado mejor en los últimos cinco años y Coca-Cola ha sido mejor en los diez últimos.

La diferencia de cual se ha comportado mejor depende de que fecha se comience a medir, pero creo que la mejor respuesta es que las dos han funcionado bien a largo plazo y con eso respondemos a cual es mejor.

Así que bajo mi opinión y buscando un poco de "seguridad", Pepsi de momento no lo veo como una oportunidad inversión y creo que está bastante cercano a su valor, con lo que yo esperaría un poco para que al sumar el rendimiento de dividendos y revalorización se acerque entre un 8 y 12 por ciento,( teniendo en cuenta la importante subida del mercado americano) en la próximos cinco o diez años donde creo que muchos inversores como yo a largo plazo buscan, pero sin embargo también se podría buscar un rendimiento del tres por ciento y en caso de caer su cotización, promediar a la baja, por eso lo importante de comprar en diferentes espacios de tiempo y no gastar todas las balas en el mismo disparo, así suavizamos nuestros errores.

Hay que tener claro que buscamos, si una rentabilidad para nuestra jubilación o futuro, o buscar una "ganga" en el precio de los valores, pero si viéramos un retroceso cercano al veinte por ciento consideraría una inversión en "valor".


Y vosotros como lo veis?


Un saludo a todos.


viernes, 29 de mayo de 2015

Textainer Group Holdings Ltd. ( TGH ) es un valor para nuesta cartera?


Ésta compañía de las que os voy a hablar hoy, la sigo desde hace un tiempo y he querido compartirla con vosotros para que entre todos podamos sacar algo en conclusión y ayudarnos mutuamente.

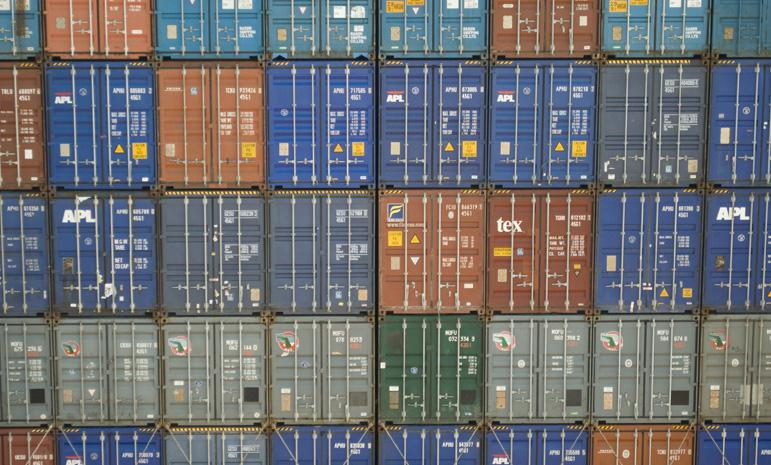
Textainer Group Holdings Ltd ( TGH ) es un holding que opera como arrendador de contenedores intermodales en función del tamaño de la flota, su negocio opera en tres servicios, contenedores en propiedad, gestión de contenedores y reventa de los contenedores.


En un mundo globalizado el transporte eficiente de mercancías ha contribuido a hacer del mundo un sitio más pequeño. Muchas veces se pasa por alto el comercio, y éste comercio se lleva a cabo a través del uso de los contenedores. 
Textainer Group Holdings Limited ( TGH ) es una de esas empresas cuyo modelo de negocio gira en torno a la utilización de estos contenedores, es el mayor arrendador del mundo de contenedores que va en función del tamaño de la flota. Con más de 1.200 clientes distintos, donde la empresa arrienda a aproximadamente 400 líneas marítimas, lo que le dan una presencia mundial .
De momento su cotización está sufriendo, ya que las perspectivas de la empresas  en 2015 tiene peores condiciones que las que tenía en 2014, aunque la compañía lleva a cabo bastante bien las cosas, pero se sigue enfrentando a la continua presión sobre las tasas de alquiler y la competencia.
He dicho anteriormente que sufre su cotización porque los márgenes se están reduciendo y la fortaleza del dólar perjudica ya que que los precios de venta en Europa y Asia se convierten en menos dólares, ésto sumado a que tiene una fuerte competencia en nuevos jugadores hacen que los arrendamiento sean mas bajos y tienen que mantenerlo para no perder cuota de mercado.

TGH ha demostrado históricamente ser un líder confiable en la industria. La compañía se ha apoyado en una rentabilidad por dividendo superior a la media y ha navegado con eficacia su crecimiento a través de la deuda a largo plazo, tenemos que ver que durante la Gran Recesión aumentó o mantuvo su dividendo.
La compañía se está guiando por un año débil con nuevos precios más bajos, pero altas tasas de utilización, además la misma compañía no cree que haya un excedente de contenedores y está aumentando su flota, ya que espera con sus compras actuales generar fuertes rendimientos.
En conclusión, una empresa líder en su sector, diversificada,( un sector que no poseo) y que lo ha hecho bien años atrás, estaré atento para cuando me decida entrar que sus fundamentales y perspectivas no se deterioren demasiado.

¿ Y ustedes como lo veis? ¿Podría incorporarse a nuestra cartera?

Un saludo a todos los lectores.